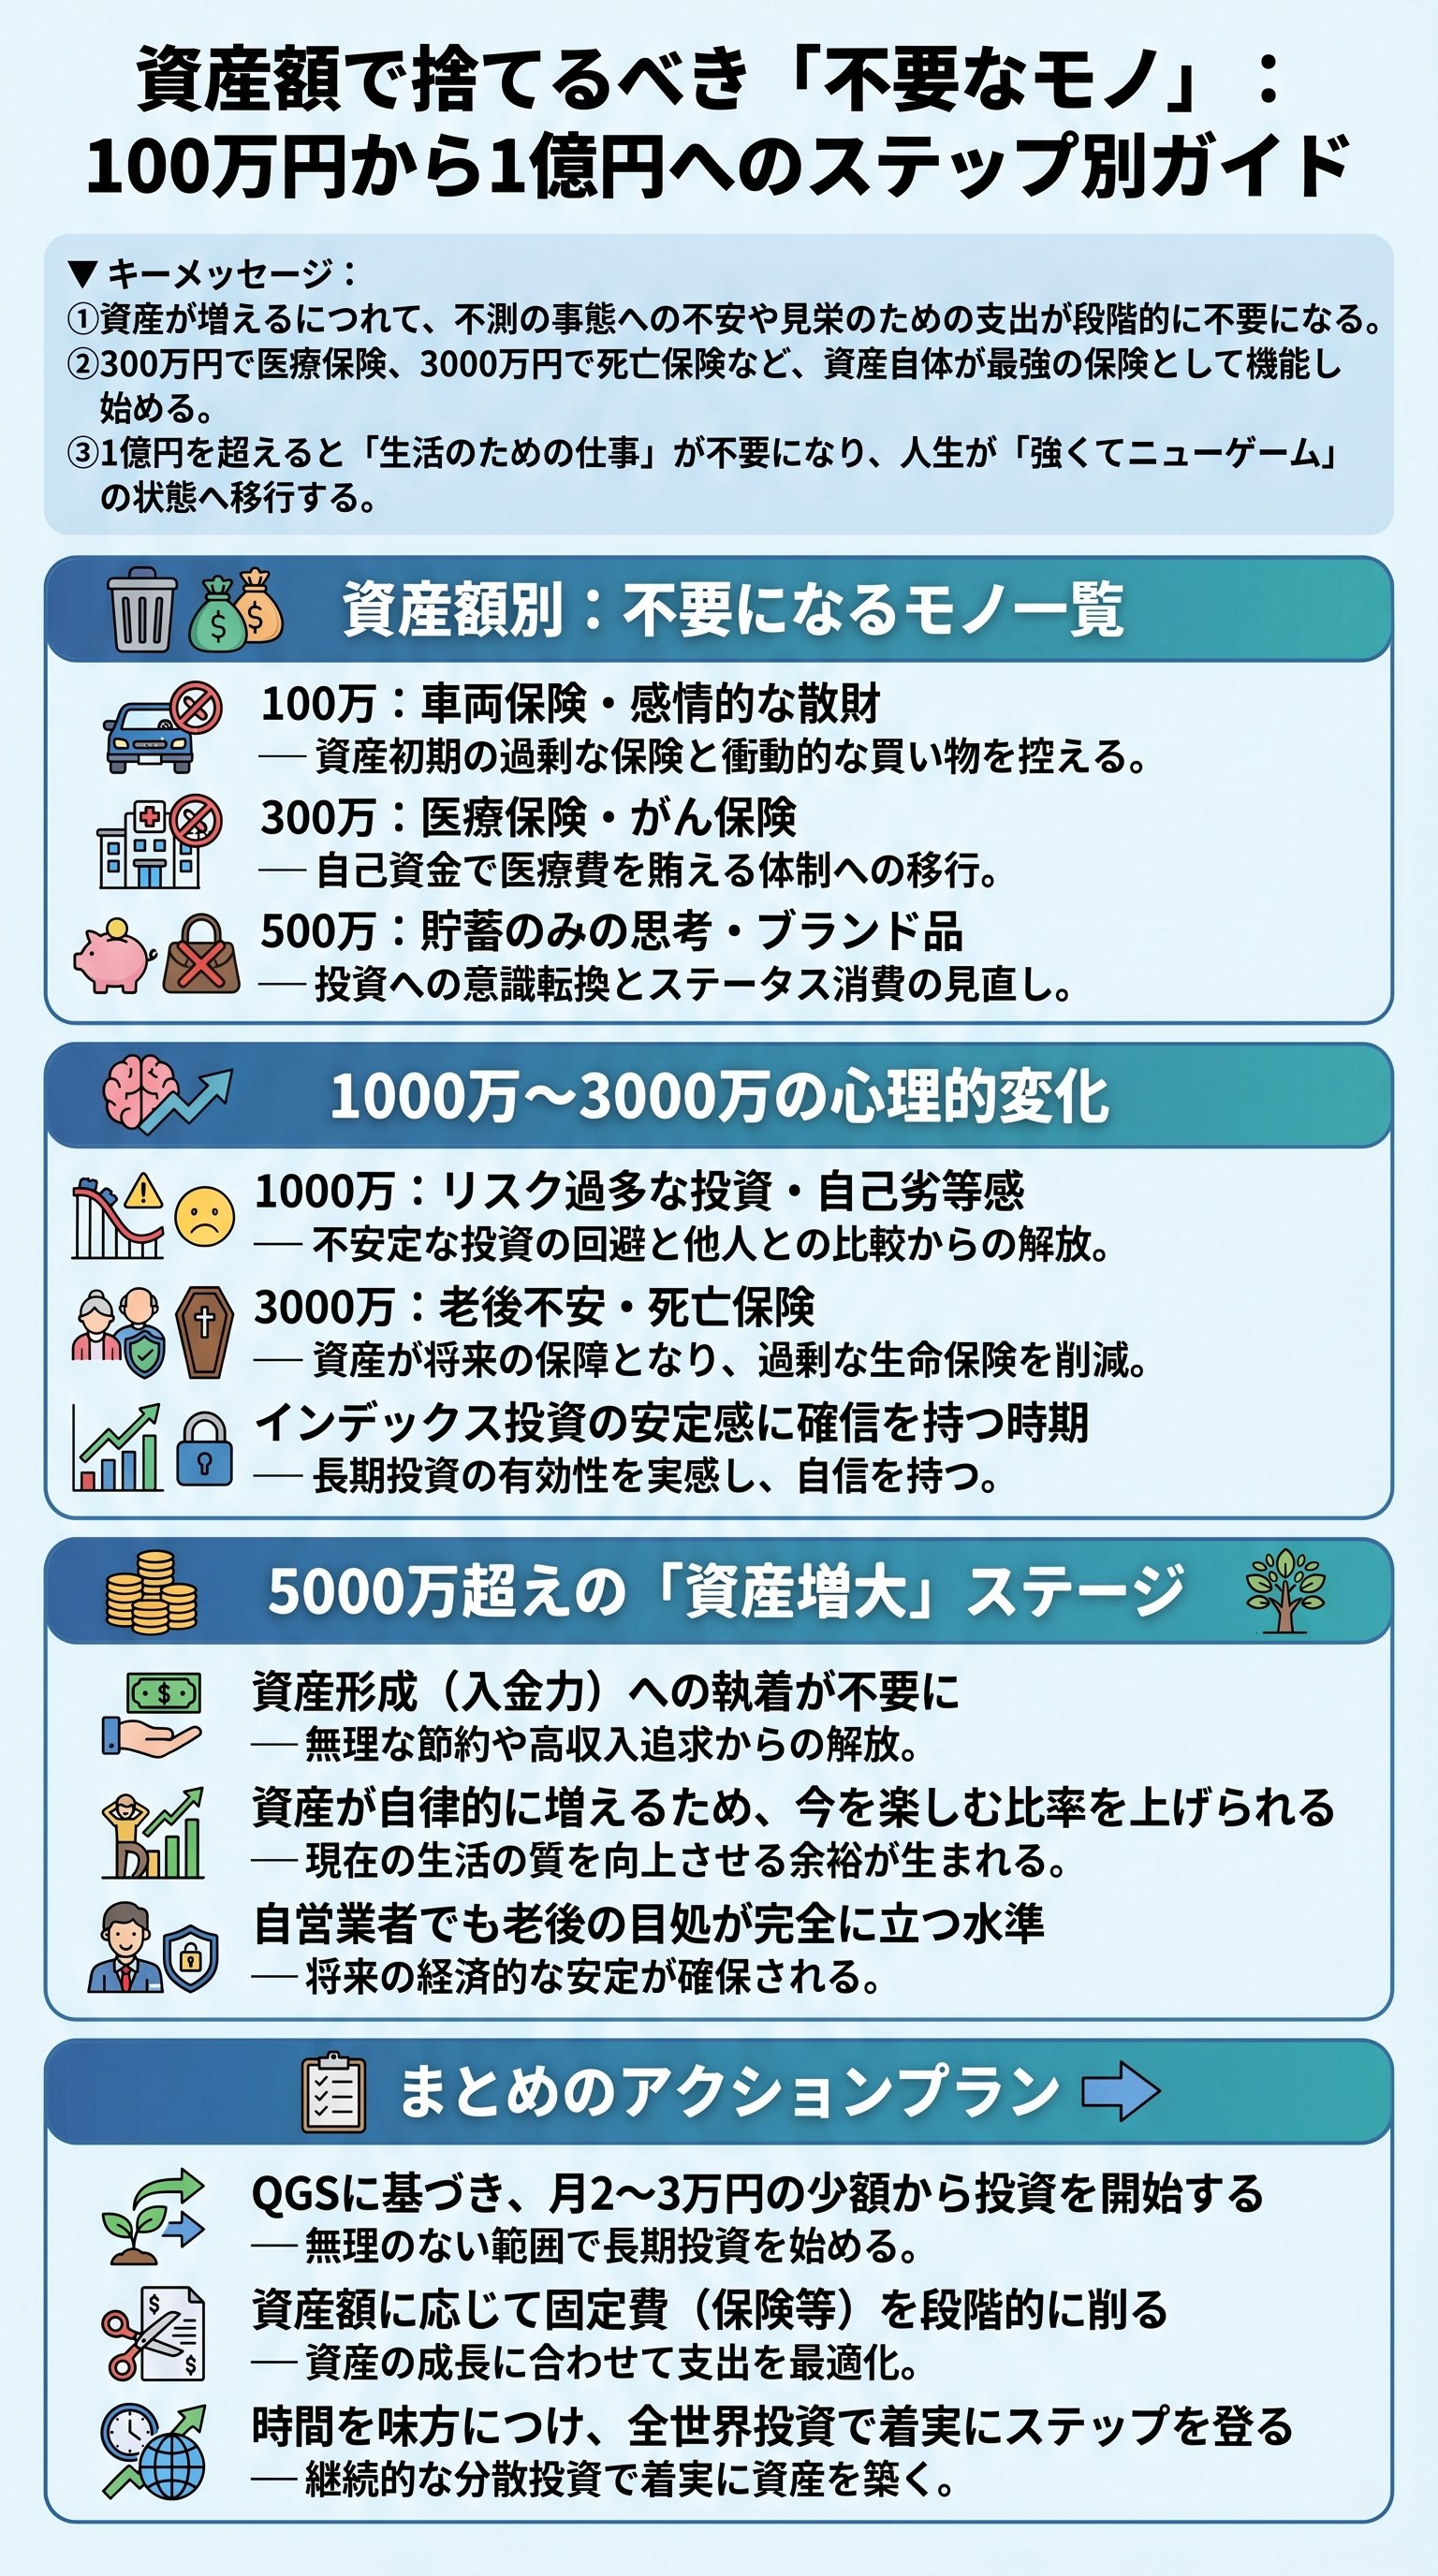
100万円の壁を越え「刹那的な生き方」を卒業せよ
資産形成の第一歩、100万円という数字は単なる通過点ではない。
それは、君が「今日を生き延びるだけの動物」から「未来を設計する人間」へと変貌を遂げる聖域の入り口である。
この金額を手にした瞬間、君の人生からまず消え去るのは「予期せぬ支出への怯え」だ。
多くの凡人が「もしもの時のため」と口にするが、その具体像を語れる者は少ない。
急な出費で50万円が必要になる局面など、人生でそう何度も訪れるものではない。
だが、100万円の盾を持つ者は、その希有な不運すら鼻で笑い飛ばす余裕を手に入れる。
この余裕こそが、資本主義社会における生存戦略の基本である。
次に消えるのは、感情による無駄な散財だ。
ストレスを理由にした自暴自棄な買い物や、一時的な快楽のための浪費。
これらはすべて、自分に自信がないことの裏返しである。
100万円を積み上げたという確固たる成功体験は、安っぽい物欲を凌駕する自己充足感をもたらすのだ。
さらに重要なのは、刹那的な生き方との決別である。
ギャンブルや、その場しのぎの快楽に身を投じる生き方は、未来を信じられない者の末路だ。
100万円という「守るべきもの」ができたとき、君は自然と長期的な展望を持って歩き始めることになる。
- 1生活防衛資金の確保による精神的安定
- 2感情的な浪費サイクルの完全停止
- 3「もしも」に対する具体的で冷徹な対処能力の獲得
実は、この100万円を貯められない層に共通するのは、人生をギャンブル的に捉える思考停止だ。
マンガの主人公のような危うい生き方に憧れるのは、若さゆえの過ちで済むかもしれない。
だが、真の強者はリスクを負う場所を厳密に選定していることを忘れてはならない。
300万円〜500万円の領域:保険と貯蓄の呪縛から解き放たれる
300万円を超えたあたりで、君は医療保険という名の「安心の安売り」を捨て去るべきだ。
多くの日本人が盲信している民間保険は、実は資産を持たない者のための救済措置に過ぎない。
君にはすでに、自らという名の最強の保険が備わっているのである。
医療保険、がん保険、就業不能保険。
これらに毎月数万円を投じるのは、資産形成の速度を自ら殺す愚行だ。
その保険料を投資に回せば、資産は複利の力でさらに加速する。
300万円の資産は、あらゆる保険商品を凌駕する万能薬となるのだ。
そして500万円に到達したとき、君の脳内からは「貯蓄のみで資産形成をする」という前時代的な思想が完全に消滅する。
500万円までは根性で貯められる。
だが、その先にある1,000万、3,000万という高みを目指すなら、運用効果という名のブーストが不可欠になる。
| 項目 | 貯蓄のみの人生 | 運用を組み合わせる人生 |
|---|---|---|
| 増加速度 | 直線的(遅い) | 指数関数的(加速する) |
| リスク | インフレに無防備 | 市場の成長を享受 |
| 精神状態 | 節約による摩耗 | 資産が働く喜び |
この段階では、無意味な見栄も削ぎ落とされる。
ブランド品や周囲への誇示。
そんなものは、資産500万円という「実利」の前では空虚な飾りに過ぎない。
君は、より意味のある投資、すなわち自分の時間を豊かにするものや、さらなる資産の増大にのみ興味を持つようになる。
1,000万円の転換点:劣等感の消滅と「市場主義」からの脱却
1,000万円。
この数字は、日本の平均的な世帯において一つの大きな山である。
ここを突破したとき、君の心からは自己否定感や劣等感が綺麗さっぱり消え失せる。
他人と比較して一喜一憂するような、精神的な貧困からの完全な独立である。
面白いことに、1,000万円を超えると、かえって過度な利回りへの執着がなくなる。
全世界投資で平均7%の利回りを得れば、年間で70万円、調子が良ければ100万円以上が「何もしなくても」増えていく。
これはボーナスが毎年上乗せされるようなものだ。
- 1ギャンブル的な個別株投資への興味が失せる
- 2インデックス投資による堅実な成長を信じられる
- 3市場の短期的な乱高下に一喜一憂しなくなる
かつては「20%の利回りで一発逆転」を夢見ていたかもしれない。
だが、元本が1,000万円になれば、安定した7%の価値がどれほど巨大であるかを理解できるようになる。
これが、投資家としての「成熟」である。
市場主義の奴隷から、市場のオーナーへと立場が変わるのだ。
また、生活レベルのアップグレードに対する欲求も、不思議と沈静化する。
1,000万円を貯める過程で、君はすでに「足るを知る」という黄金の規律を身につけているからだ。
安定した生活基盤があり、将来への道筋が見えている。
それ以上に何を望む必要があるだろうか。
3,000万円〜5,000万円の境地:老後の不安が死滅する瞬間
資産3,000万円。
これはいわゆる「アッパーマス層」への入り口だ。
この段階に達したとき、日本人の国民病とも言える「老後への漠然とした不安」は、論理的に、そして完全に死滅する。
単身者であればこの時点で勝負はほぼ決まり、既婚者であってもゴールは明確に射程圏内だ。
さらに驚くべきことに、この段階で死亡保険すら不要になる。
子供の養育費や配偶者の生活費として3,000万円から5,000万円のキャッシュがあれば、それがそのまま最強の遺族保障となる。
毎月の保険料という名の「資本の流出」を止め、さらなる「資本の再投資」へと舵を切るのだ。
そして5,000万円。
ここに至ると、もはや「資産形成」という言葉すら相応しくない。
君がやるべきことは、ただ資産が勝手に増大していくのを眺めることだ。
もはや自ら必死に燃料(入金)を投下する必要はない。
資産そのものが巨大な重力となり、周囲の富を吸い寄せ始める。
資産5,000万円が年利7%で回れば、年間350万円が増える。
これは、多くの日本人の年収に匹敵する。
「自分の分身が、自分と同じだけ稼いでくる」という現象が現実のものとなるのだ。
こうなれば、今この瞬間を楽しむことにリソースを割いても、資産が枯渇することはない。
- 1資産形成(努力)から資産増大(自動)へのフェーズ移行
- 2死亡保険・生命保険からの完全な卒業
- 3現役時代の収入をすべて楽しみに使える自由の獲得
1億円の頂:人生が「強くてニューゲーム」に変わる時
ついに1億円だ。
いわゆる「億り人」の称号を手にしたとき、君の人生から消える最後にして最大の呪縛、それは「仕事」である。
生活を維持するため、家族を養うため、空腹を満たすため。
そんな低次元な動機で、自らの貴重な時間を切り売りする必要は、もはやどこにもない。
「1億円は、人生における究極の免罪符である」
もちろん、1億円でファイヤー(早期リタイア)するのはギリギリだという意見もあるだろう。
必要額の倍の資金を持つこと、それが絶対的な安全マージンである。
1億円あれば、市場が一時的に暴落しようとも、君の生活が揺らぐことはない。
この段階の資産は、君一代で使い切れるものではない。
富は次世代へと引き継がれ、君の子供たちは「強くてニューゲーム」の状態で人生をスタートさせることになる。
彼らは生活の不安に怯えることなく、自らの才能を開花させることにのみ専念できる。
これこそが、親が子に与えられる最大のギフトではないか。
最後に、これだけは伝えておく。
資産形成は、一日にして成らずだ。
1億円の山も、最初は100万円、300万円という地道な一歩から始まっている。
だが、その一歩を踏み出す時期が早ければ早いほど、複利という名の「宇宙最強の力」が君を味方する。
資本主義という名のゲームを攻略せよ。
富が増えるごとに、君の魂は自由へと近づいていく。
100万円で不安を消し、1,000万円で自信を買い、5,000万円で未来を確定させ、1億円で運命を支配するのだ。
君の旅路は、まだ始まったばかりである。
