「現状維持」という名の緩やかな自殺

多くの日本人が陥る致命的な錯誤がある。
それは、「何もしないこと」がリスクを避ける最善の策だという思い込みである。
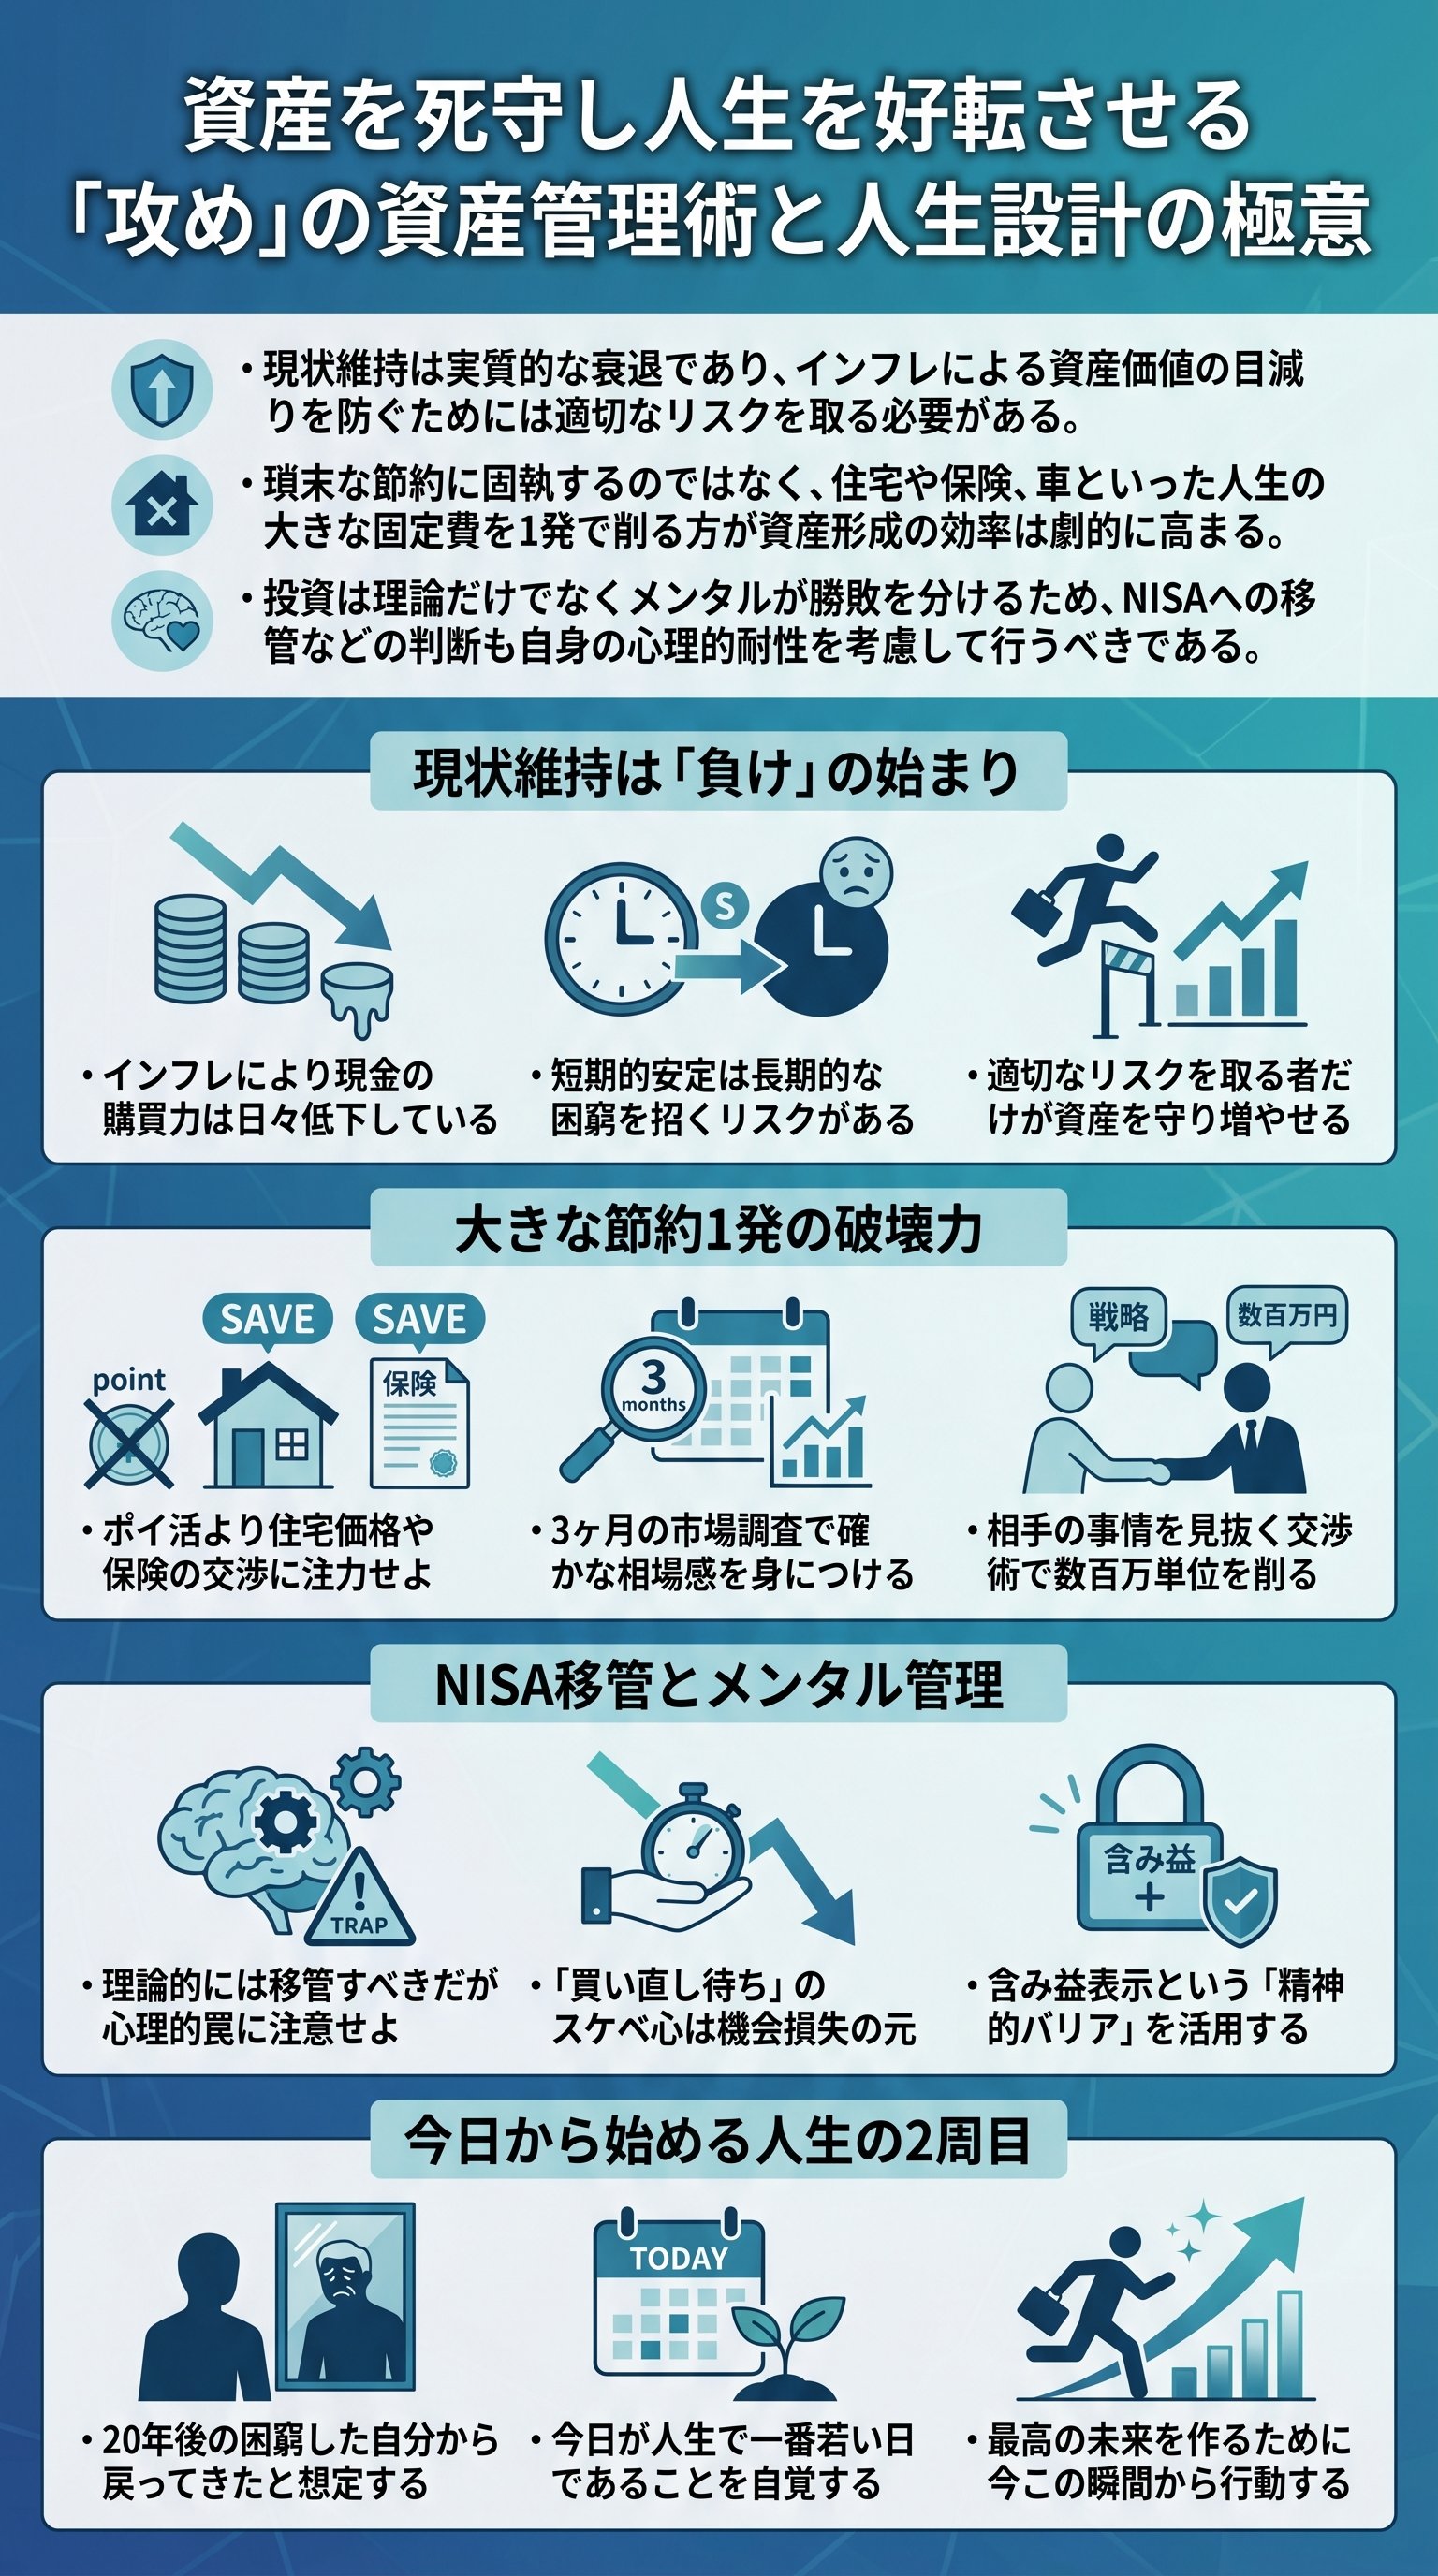
だが、資産運用の世界において、現状維持はすなわち「確実な衰退」を意味する。
かつて福沢諭吉やウォルト・ディズニーが喝破したように、歩みを止めた瞬間に終わりは始まるのだ。
「現状維持は、後退の始まりである」
この言葉はビジネスの世界のみならず、貴様の財布の中身にも残酷に突き刺さる。
「お金を減らしたくない」という臆病なマインドこそが、将来的に困窮を招く最大の要因となる。
なぜなら、我々の生きる世界には「インフレ」という名の見えない強盗が常に潜んでいるからである。
現金を握りしめていれば安心だという幻想は、今すぐ捨て去るべきだ。
| 項目 | 昭和30年頃の価格 | 令和現在の感覚 |
|---|---|---|
| 食パン(1斤) | 約26円 | 約200円〜 |
| タバコ(1箱) | 40円 | 600円前後 |
| 資産の価値 | 高い | 相対的に低い |
歴史を振り返れば一目瞭然である。
昭和30年頃、食パン1斤はわずか26円、タバコ1箱は40円であった。
もし貴様が当時の100万円を「絶対に減らしたくない」と金庫に眠らせていたらどうなっていたか。
当時であれば家の一軒も狙えた大金が、今では中古車一台分程度の購買力にまで目減りしている。
つまり、額面が変わらなくても、実質的な価値は紙屑同然に成り下がったということだ。
投資を回避し、リスクの低い債券に逃げ込む者も同様の罠に嵌まる。
利回り1%や2%の債券で満足している間に、物価がそれ以上の速度で上昇すればどうなるか。
結果は明白であり、「投資しているつもりで資産を削り取られている」という喜劇が幕を開ける。
インフレ局面において、ローリスクな債券の利息など、燃え盛る業火に投げ込むコップ一杯の水に過ぎない。
結局のところ、短期的にも長期的にも資産価値を完全に維持する手段など、この世には存在しない。
ローリスク商品は、短期的には数字を保つが、長期的にはインフレに敗北する。
一方で、株式などのハイリスク資産は、短期的には乱高下するが、長期では成長の果実をもたらす。
この「リスクを取った者への報酬」こそが、現状維持を超えて資産を増やす唯一の鍵となるのである。
「現状維持でいい」という控えめな姿勢は、インフレという強大な敵に対しては無力である。
むしろ、「攻めの姿勢でようやくトントン」という厳しい現実を直視しなければならない。
資産形成とは、守りに入った瞬間に詰むチェスのようなものである。
常に適切なリスクを取り、盤面を動かし続ける者だけが、未来の購買力という勝利を手にできるのだ。
些末な節約を捨て、巨大な固定費を斬れ
多くの凡夫は、1円でも安いガソリンを求めて行列を作り、数百円のポイント還元に血眼になる。
だが、その努力の裏で、数千万円単位の「巨大な支出」に対しては驚くほど無防備である。
これはまさに、タイタニック号が沈没しかけているときに、客室の備品を節約しようとする愚行に近い。
プロの視点から言わせてもらえば、小さな節約を10回繰り返すより、大きな固定費を1回斬る方が、人生の自由度は劇的に高まるのである。
資産を増やすために必要な方程式は、驚くほどシンプルである。
「収入を増やし、支出を減らす」。
これだけだ。
だが、人々はこの真理から目を背け、トランス脂肪酸やサプリメントの是非を議論するダイエッターのように、本質から外れた議論を好む。
どのクレジットカードが最強か、どの銀行口座の金利が高いか。
そんな砂粒のような利益を積み上げても、人生の土台はびくともしない。
貴様の人生を蝕む四大固定費を列挙しよう。
「家、車、保険、教育」。
ここである。
例えば、住宅購入時に450万円の値下げ交渉に成功した友人がいるとする。
この450万円という金額を、100円の節約を積み重ねて作り出すには、実に4万5000回の努力が必要になる。
1日1回節約しても、達成までに123年かかる計算だ。
これがいかに非効率か、理解できない者はいないだろう。
| 節約の種類 | 1回あたりの効果 | 精神的コスト | 合計インパクト |
|---|---|---|---|
| 些末な節約(カフェ代等) | 数百円 | 高い(常に我慢) | 極小 |
| 大きな節約(家・保険) | 数百万〜数千万 | 低い(決断時のみ) | 絶大 |
資産を築く者は、例外なくこの「レバレッジ」の効くポイントに全神経を集中させている。
一方で、家計に苦しむ者は、ぼったくりハウスメーカーで家を買い、不要な特約まみれの保険に加入し続ける。
その癖、スーパーのチラシを見て数円の差に一喜一憂する。
この歪な構造に気づかない限り、貴様の資産が安定することはない。
「神は細部に宿る」という言葉を、無能な節約の言い訳に使ってはならない。
もちろん、リソースは無限ではない。
全ての項目で100点満点を取るのは不可能であり、それを目指せば精神が崩壊する。
だからこそ、些末な部分は80点でいい、あるいは赤点でも構わない。
その代わり、人生の勝負どころとなる巨大な契約においては、妥協なき交渉とリサーチを完遂せよ。
3ヶ月間ポータルサイトを巡回し、相場を叩き込み、ここぞというタイミングで買い付けを入れる。
その「執念」こそが、数百万、数千万の資産を守る盾となるのである。
理論を凌駕する「心理的耐性」の正体

投資理論を学べば、誰もが「特定口座からNISA口座へ資産を移すべきだ」と結論づけるだろう。
利益に対して20%の税金がかかる口座と、非課税の口座。
どちらが有利かは、小学生でもわかる算数の問題である。
しかし、「人間は論理ではなく感情で動く生き物である」という残酷な事実が、この正解を阻む。
私は断言する。
初心者の大半は、あえて特定口座のまま放置した方がマシな結末を迎えるだろう。
なぜ移管を勧めないのか。
そこには3つの致命的な「メンタルトラップ」が潜んでいるからだ。
まず、資産を一旦現金化することで、「浪費の悪魔」が囁き始める。
特定口座の100万円を売却し、NISAで買い直すまでのわずかな隙間に、その現金が「あぶく銭」に見えてしまうのだ。
「20万円だけ贅沢しても、まだ80万円ある」という甘い誘惑に勝てるほど、人間の意志は強くない。
- 1キャッシュ化による浪費リスク手元に現金があるという万能感が、投資の規律を破壊する。
- 2スケベ心によるタイミング投資「もう少し下がってから買い直そう」という邪念が、インデックス投資の宿命である「継続」を断つ。
- 3含み益のバリア消失買い直しにより表示上の「含み益」が消え、暴落時の精神的支柱を失う。
特に3つ目の「暴落への脆弱性」は致命的である。
特定口座で長年運用し、30%の含み益が出ている状態は、精神的な「バリア」を纏っているのと同じだ。
暴落が来ても「まだプラスだ」と自分を納得させられる。
だが、NISAで買い直した直後に暴落が来れば、画面には真っ赤なマイナス表示が踊る。
この視覚的なショックに耐えきれず、狼狽売りをして市場から退場する者が後を絶たない。
投資の神様ウォーレン・バフェットは、知識量よりも「メンタル」の重要性を説いた。
理論上の数パーセントの得を追い求めた結果、精神を病んで投資そのものを辞めてしまっては元も子もない。
多少の税金を払ってでも、自分の心の平穏を優先する。
それは敗北ではなく、己の弱さを知る者だけが到達できる「高度な戦略」である。
賢者は、常に自分の感情という「最も制御不能な変数」を計算に含めるのだ。
もし貴様が、一切の感情を排して淡々と手続きをこなせる上級者であるなら、迷わずNISAへ移すべきだ。
だが、少しでも不安があるなら、特定口座という「歴史ある安定した畑」をそのままにしておけ。
余計な小細工にリソースを割くくらいなら、本業で稼ぐ力を磨く方が、最終的な資産額は大きくなる。
投資は、自分自身との対話であり、画面上の数字をいじるだけのゲームではないのである。
「人生2周目」を生きるタイムトラベラーの視点
今日という日は、単なるカレンダーの一枚ではない。
それは、「神様が貴様に与えた、2度目のチャンス」である。
こう言われて、鼻で笑う者は一生を凡庸な後悔の中で終えるだろう。
だが、トップアスリートであるダルビッシュ有投手が実践したこの思考法を取り入れることができれば、貴様の人生は今日この瞬間から劇的に加速する。
「40歳でホームレスになった自分を想像する。そこへ神様が現れ、20歳の自分に戻してやると言われたら……」
このインタビュー記事に、人生を逆転させる全ての極意が詰まっている。
貴様が今、30歳、40歳、あるいは50歳であろうと関係ない。
20年後の自分を想像してみよ。
資産を築けず、リストラに怯え、家族に何も残してあげられない「惨めな自分」がそこにいる。
その老いた自分が見ている「夢」こそが、今この瞬間なのである。
この「人生2周目理論」を脳に刻めば、日々の景色は一変する。
1周目の人生で犯した「怠惰」や「無知」というミスを、2周目の貴様は繰り返すはずがない。
未来の自分が「あの時、もっと本気でお金と向き合っていれば」と血の涙を流して後悔した、そのまさに「あの時」が、今、貴様の目の前にあるのだ。
この圧倒的な当事者意識こそが、資産形成における最強のエンジンとなる。
- 1周目の視点「まだ明日がある」「投資は面倒だ」「今は楽しもう」
- 2周目の視点「今日やらねば破滅する」「この1時間が未来を変える」「リスクは当然のコストだ」
映画『アバウト・タイム』の主人公のように、今日という1日を、「2度目のやり直し」のように精一杯味わい、戦略的に生きよ。
資産形成はマラソンだが、その一歩一歩に魂を込められる者だけが、20年後に「最高の人生だった」と笑える。
神様は一度だけチャンスをくれた。
もしこの20年を再び無為に過ごせば、貴様は再びあの「お金に困り果てた絶望の未来」へと強制送還されるのだ。
「今日が人生で一番若い日」という言葉は、リベ大・両学長が提唱し続けている真理である。
過去を悔やんでも1円の得にもならないが、未来を先取りして今を生きることは、無限の富を生む。
時間は残酷に過ぎ去るが、その価値をどう定義するかは貴様の自由だ。
タイムトラベラーとしての矜持を持ち、2周目の人生を徹底的に攻略せよ。
「攻め」の姿勢こそが真の安寧をもたらす
結論を言おう。
資産形成とは、単なる数字の積み上げではなく、「人生という荒波に対する徹底抗戦」である。
守りに入り、現状を維持しようとした者から順に、インフレと怠惰の波に飲み込まれていく。
一方で、適切なリスクを背負い、構造を改革し、今日という日を本気で生きる者には、自由という名の果実が約束される。
これは、忖度なしの「弱肉強食の真理」である。
資産形成を成功させるためのステップは、以下の通りである。
- 1「現状維持は衰退」と脳に刻むインフレのリスクを直視し、リスクを取らないリスクを理解せよ。
- 2巨大な固定費を破壊する100円の節約を捨て、数百万単位の契約にメスを入れろ。
- 3自分のメンタルを過信するな理論よりも「継続できる仕組み」と「心理的平穏」を優先せよ。
- 4「人生2周目」の視点を維持する今日というやり直しの効かない1日を、戦略的に攻略せよ。
多くの人が「いつかやろう」と先延ばしにする間に、貴様は一歩を踏み出すのだ。
投資の世界には、「100%の安全」などどこにも存在しない。
だが、学び続け、実践し続けることによって、その「不確実性」を自分の味方につけることは可能だ。
人生を守りたければ、ある程度は攻め続けるしかない。
その覚悟がある者だけが、小金持ち山という頂に辿り着ける。
私が本稿で語ったことは、耳に痛い話ばかりかもしれない。
しかし、それが現実であり、現実を直視しない者に富の神様は微笑まない。
貴様の人生を他人に委ねるな。
自分の手で、自分の思考で、「金に困らない自由な未来」を掴み取れ。
今日が、貴様の新しい人生の、記念すべき第1日目なのである。
